
一边是全球最大的咖啡连锁之一,一边是美国最成功的Fast Casual品牌之一。
2026年10月初,Starbucks可能收购Chipotle的消息突然引爆市场。
但这并不只是一场毫无根据的市场传闻。
《金融时报》10月8日报道,Starbucks过去数月确实曾与顾问研究收购Chipotle的潜在方案。消息曝光后,Chipotle股价一度大涨,Starbucks股价则承压;仅仅4天后,Starbucks在10月12日明确表态:
“We are not buying Chipotle.”
截至目前,没有公开证据显示Starbucks曾正式向Chipotle提交报价,也没有证据显示双方进入正式谈判。更准确地说,这是一笔认真研究过、但停留在战略评估阶段的潜在交易。
但真正值得餐饮行业研究的问题是:
Starbucks为什么会认真考虑这样一笔可能高达500亿美元的交易?又为什么最终没有继续推进?
从猜测到否认:Starbucks收购Chipotle传闻是怎么出现的?
这场风波并不是10月8日突然开始的。
9月,Chipotle已经开始被市场视为潜在的并购或激进投资者目标。到了10月6日,Semafor首次公开提出一个当时看起来相当大胆的组合:
Starbucks会不会收购Chipotle?
之所以这个猜测迅速获得关注,一个最直接的原因是Starbucks现任CEO Brian Niccol。
Niccol在2018年至2024年担任Chipotle CEO,任内Chipotle的数字业务、Chipotlane取餐车道、品牌营销和门店扩张都明显加速。2024年,他离开Chipotle接掌Starbucks。
Semafor当时明确表示,接近Chipotle的人士称,公司还没有收到正式收购报价。也就是说,10月6日时仍然主要停留在市场推演阶段。
10月8日,《金融时报》把事情推进了一步:Starbucks过去数月确实曾与顾问研究Chipotle收购方案。
这意味着“Starbucks考虑过”有了更可靠的信息支持,但仍然不等于已经进入正式交易。
10月12日,Starbucks最终公开否认,结束了这轮市场猜测。
简单总结整个时间线:
- 9月:Chipotle开始被视为潜在并购或激进投资者目标
- 10月6日:Semafor首次公开讨论Starbucks×Chipotle组合
- 10月8日:FT报道称Starbucks确实与顾问研究过收购方案
- 10月12日:Starbucks明确表示不会收购Chipotle
所以这件事最准确的定义是:
研究是真的,正式报价没有公开证据,最终交易也没有发生。
如果真买下来,可能成为美国餐饮史上最大并购
为什么这条消息反应这么大?
因为Chipotle已经不是一家普通餐饮公司。
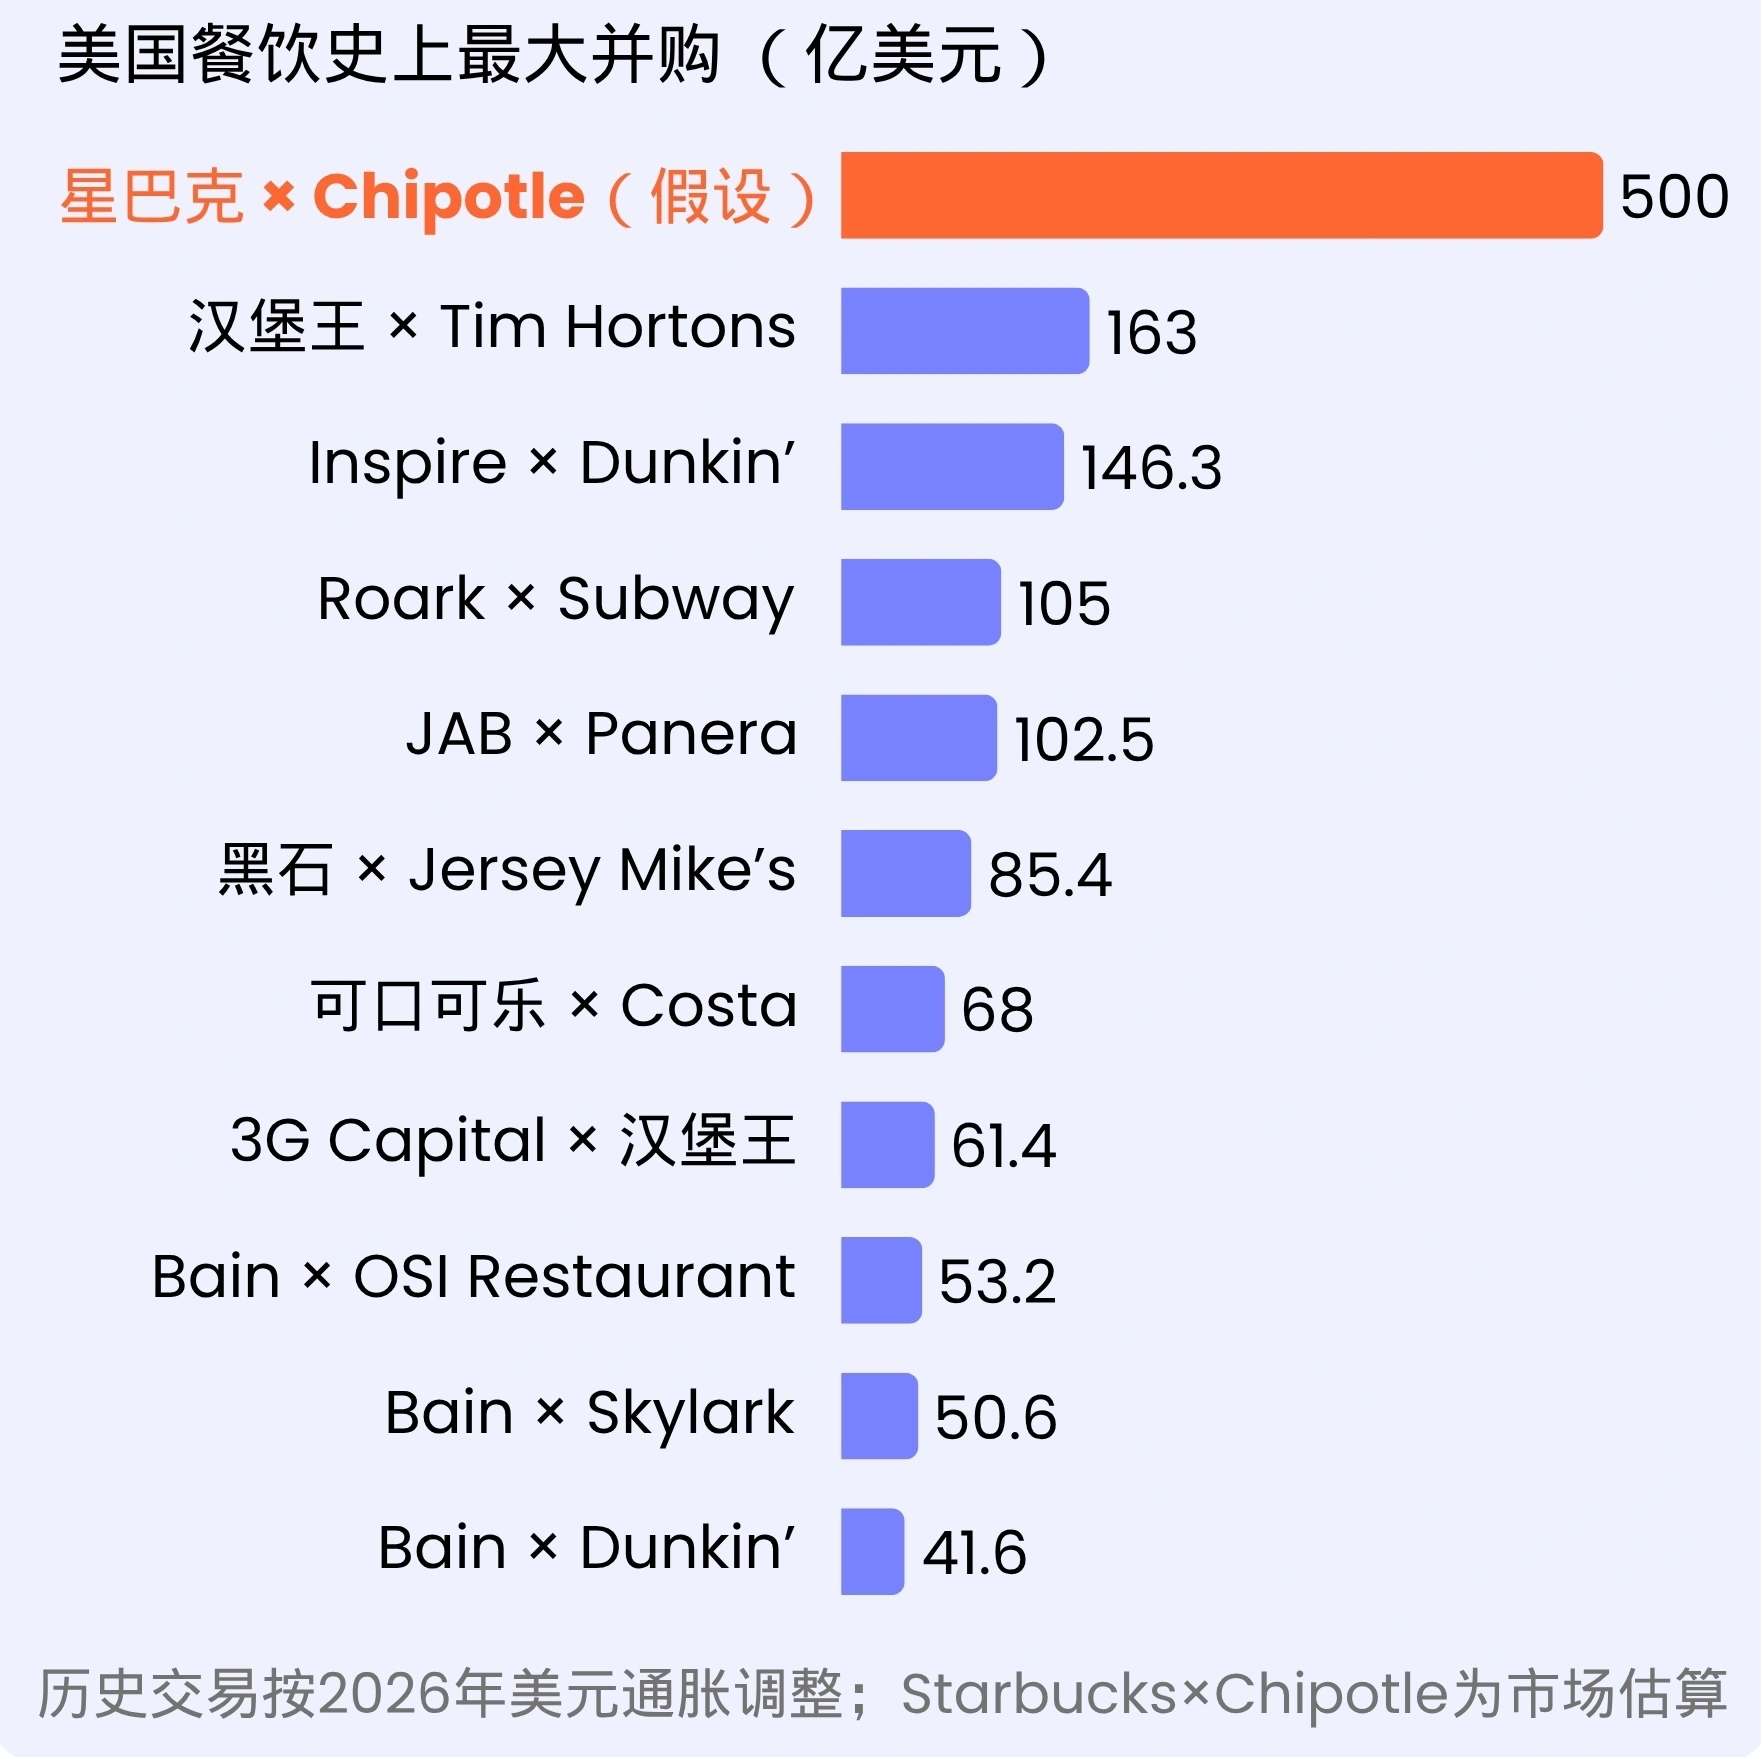
消息曝光时,Chipotle市值大约在400亿美元上下。如果按照大型上市公司收购常见的控制权溢价计算,Reuters Breakingviews曾用30%溢价做情景测算,潜在交易总价可能接近500亿美元。
这将远远超过美国餐饮行业过去许多著名交易。
例如2014年Burger King与Tim Hortons的交易规模约110亿美元。即使考虑通胀,一个500亿美元级别的Starbucks×Chipotle交易仍然可能成为餐饮行业历史上规模最大的并购之一。
这也意味着,市场讨论的并不是简单的“Starbucks再买一个品牌”。
如果交易发生,一个拥有4万多家Starbucks门店和4000多家Chipotle门店的新组合,将覆盖咖啡、早餐、午餐、晚餐、数字会员、Drive-Thru和全球地产网络等多个消费场景。
美国大型餐饮集团近年来的资本动作越来越频繁,品牌出售、收购和资产重组正在重新塑造连锁餐饮格局。
Starbucks为什么认真研究过Chipotle?
如果只看产品,一个卖咖啡,一个卖Burrito,似乎并没有多少关系。
但站在资本和平台角度,两家公司之间确实存在一些值得研究的逻辑。
1. Brian Niccol比绝大多数潜在买家都了解Chipotle
这是最明显的一点。
Niccol在Chipotle工作了六年,对品牌的门店经济模型、消费者、数字业务、房地产策略和管理团队都极为熟悉。
更关键的是,Chipotle的估值相比Niccol离职时已经明显下降。
与此同时,企业本身并没有失去增长能力。
2026年第二季度,Chipotle:
- 营收同比增长9.3%至33亿美元
- 同店销售增长2.2%
- 交易量增长1.0%
- 单季度新开100家直营店
- 其中80家配备Chipotlane 取餐车道
数字销售已经占餐饮销售额的38.3%。
所以从潜在买家的角度看,这是一个非常特殊的资产状态:
股价明显回落,但门店模型、品牌影响力和增长能力依然存在。
参考阅读:2025美国餐饮品牌增长排名:Wingstop一年净增382家,超过Chipotle与7 Brew
2. 两家公司覆盖的是一天中不同的消费时段
Starbucks最强的是早餐、咖啡、上午和下午饮品消费。
Chipotle更强的是午餐、晚餐和正餐需求。
两家公司的核心业务并不会直接互相蚕食。
如果真的放到一个集团下,理论上可以形成更完整的全天消费覆盖。
Semafor当时提出的设想也不是把两家公司门店混在一起,而更接近Yum! Brands这样的多品牌集团模式:
品牌继续独立经营,但共享部分地产、技术和后台基础设施。
3. Starbucks最大的优势之一,恰好是Chipotle最缺的能力:全球化
截至2026年6月底,Starbucks全球门店已经达到41,304家,覆盖大量成熟国际市场。
相比之下,Chipotle的业务仍然高度集中在美国。
这意味着如果Starbucks真的拥有Chipotle,它理论上可以提供:
- 全球地产开发能力
- 国际市场运营经验
- 本地合作伙伴资源
- 数字会员基础设施
- 供应链与区域管理体系
帮助Chipotle加快国际化。
对一个已经在美国验证了4000多家门店模型,但海外仍处早期阶段的品牌而言,这种平台价值具有明显想象空间。
延伸阅读:餐饮品牌如何从本土模式走向跨市场复制
既然逻辑能讲通,为什么市场却不看好?
问题就在这里。
一个组合有战略想象力,不代表它在财务上值得买。
Starbucks×Chipotle最大的问题,是价格。
500亿美元,对Starbucks来说太大了
Reuters Breakingviews按照30%的收购溢价测算,Chipotle潜在交易价格可能达到约500亿美元,相当于Starbucks自身市值的接近一半。
而截至2026年6月28日,Starbucks账上现金及现金等价物只有约34.5亿美元,长期债务仍有约117.8亿美元。
因此,如果真的收购Chipotle,Starbucks很可能需要大量:
举债、发行新股,或者两者结合。
举债会进一步增加财务压力,发行股票则会稀释现有股东。
这也是为什么收购消息出现之后,市场对Starbucks的反应明显更加谨慎。
两家公司看似都做餐饮,真正能合并的成本并没有那么多
并购最常见的一个理由叫Synergy,也就是“合并以后能省多少钱”。
问题是Starbucks与Chipotle的供应链其实并不相似。
Starbucks主要采购咖啡豆、乳制品、糖浆和烘焙产品。
Chipotle则大量采购鸡肉、牛肉、牛油果、大米、豆类和蔬菜。
前台系统和数字业务可能存在一定协同,但厨房、供应链和门店操作体系的重合程度并不高。
Reuters Breakingviews甚至做了一个非常直观的测算:
如果Starbucks以约500亿美元买下Chipotle,为了覆盖约120亿美元的收购溢价,理论上可能需要约15亿美元的年度协同效应。
这个数字并不容易实现。
换句话说:Starbucks可以解释“为什么Chipotle是一家好公司”,却很难解释“为什么现在值得花500亿美元买它”。
Starbucks自己的转型还没有结束
还有一个更现实的问题:
Brian Niccol来到Starbucks,本身就是来完成一次大型Turnaround。
过去两年,Starbucks的核心战略一直围绕“Back to Starbucks”展开,包括改善门店体验、提高服务速度、调整人力配置、简化运营和优化门店网络。
这些措施正在见效。
2026财年第三季度,Starbucks全球同店销售增长7.9%,美国同店销售也增长7.9%,交易量恢复增长。
但整个转型仍处于进行阶段。
如果此时再接手一家拥有4000多家门店的大型餐饮企业,Niccol和管理团队需要同时处理:
Starbucks转型+Chipotle整合。
管理复杂度会迅速上升。
这也是为什么华尔街对这笔交易尤其谨慎。
延伸阅读:美国茶饮市场趋势预测:星巴克大规模关店与中国茶饮品牌出海的启示
Chipotle自己也没有急着卖的理由
从Chipotle角度看,现在同样不是一个特别理想的出售节点。
2025年Chipotle经营一度明显承压。
但2026年已经出现修复。
第二季度同店销售增长2.2%,交易量增长1%,公司还因为经营改善提高了全年同店销售预期。
Chipotle同时仍在高速开店。
这意味着Chipotle董事会需要思考一个很简单的问题:
如果目前的经营已经出现恢复,而且品牌仍然拥有长期扩张空间,为什么要在股价明显低于历史高位时出售公司?
对于股东而言,除非Starbucks愿意支付足够高的溢价,否则等待公司恢复增长和估值修复,可能更加合理。
而溢价越高,Starbucks的投资回报又越难成立。
这就形成了一个典型的并购悖论:
买方便宜才想买,卖方却恰恰不愿意在便宜的时候卖。
如果交易真的发生,Starbucks会变成什么?
虽然收购最终没有发生,但这场讨论仍然很有价值。
因为它提出了一个更大的问题:
Starbucks未来究竟是一家咖啡公司,还是可能逐渐成为一家全球餐饮运营平台?
截至2026年6月,Starbucks拥有超过4.1万家全球门店。
它真正积累起来的资产已经包括:
- 全球门店和地产开发网络
- 数字会员与消费者数据
- 供应链体系
- 全球品牌营销能力
- 门店运营系统
- 国际市场合作伙伴网络
如果这些能力只能服务Starbucks一个品牌,它们的价值主要体现在咖啡业务。
如果有一天它们可以同时承载多个大型餐饮品牌,那么Starbucks的商业模式就可能从全球单品牌连锁逐步变成多品牌餐饮平台。
Restaurant Brands International、Yum! Brands等大型餐饮集团已经证明,一套成熟的资本、地产、加盟和运营体系,可以同时支撑多个品牌发展。
这也是为什么Starbucks×Chipotle这个听起来非常奇怪的组合,会让资本市场认真讨论几天。
对进入北美的餐饮品牌有什么启示?
对准备进入美国市场的亚洲餐饮品牌来说,这场没有发生的收购同样值得研究。
一家餐饮企业真正有价值的东西,从来不只有菜品。
当一个品牌发展到一定规模,投资人和潜在买家看的会越来越多:
- 门店模型能不能持续复制
- 同店销售是否健康
- 消费者数据掌握在谁手里
- 会员体系是否具有价值
- 供应链能否支持跨区域扩张
- 管理团队是否可以同时运营更多市场
- 品牌能否进入其他国家和消费场景
行业观察|北美餐饮通
Starbucks研究收购Chipotle这件事,最后没有变成真正的交易。
但它很好地解释了大型餐饮品牌进入成熟阶段之后,竞争会发生什么变化。
早期竞争看的是:
产品、门店、选址。
进入全国规模以后,竞争逐渐变成:
消费者关系、数字会员、地产网络、供应链、管理平台和资本配置能力。
Starbucks今天最值钱的资产,也许已经不只是咖啡本身。
超过4万家门店形成的全球网络、消费者关系、数字化体系以及跨市场运营能力,都可以被视为一种平台资产。
同样,Chipotle的价值也不只来自Burrito。真正支撑其4000多家门店估值的,是可复制的门店模型、数字业务、Chipotlane体系和长期开店能力。
这也是这笔潜在交易最后最值得留下的一句话:
好品牌不一定等于好收购。
一家公司的战略价值再高,如果收购价格、协同空间和管理能力无法同时成立,交易依然可能没有意义。
对于北美餐饮企业而言,规模越大,真正决定价值的就越不只是“卖什么”,而是有没有一套可以持续复制、扩张并创造现金流的系统。