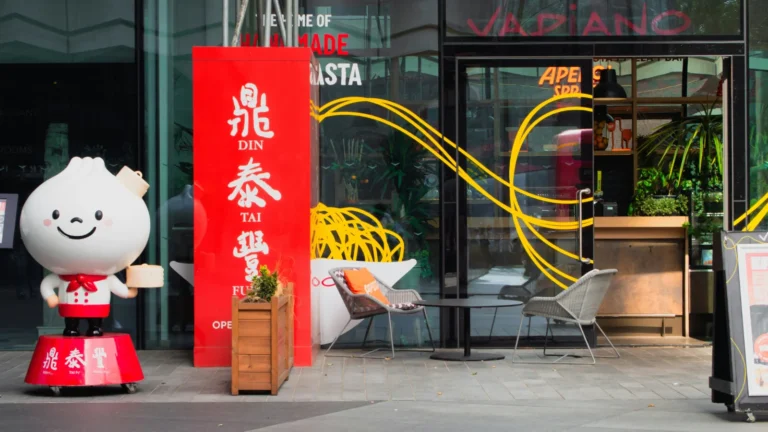
鼎泰丰(Din Tai Fung)可能即将迈出进入美国德州市场的重要一步。
2026年10月23日,德州许可与监管局(Texas Department of Licensing and Regulation,简称TDLR)登记了一份以鼎泰丰命名的商业空间改造项目。项目位于休斯敦知名购物中心The Galleria,拟将6处现有商业空间整合成一家面积约16,790平方英尺的大型餐厅,其中包括目前由国际日料品牌Nobu经营的铺位。
消息很快引起当地餐饮媒体关注。对于一直等待鼎泰丰进驻的休斯敦消费者来说,这可能意味着德州终于将迎来自己的第一家鼎泰丰。但从商业角度看,这份备案还揭示了一个更有意思的问题:为什么一家以小笼包闻名的亚洲餐饮品牌,愿意在美国持续投资上万平方英尺的大型餐厅?
根据餐饮研究机构Technomic的数据,鼎泰丰2024年美国门店的平均年销售额达到约2,740万美元,在该机构统计的美国连锁餐饮品牌中位居前列,甚至领先于许多高端牛排馆和传统大型餐饮连锁。
如果休斯敦项目最终落地,这将成为观察鼎泰丰如何将高单店营收、大型门店和优质商业地产结合起来的又一个案例。
休斯敦Galleria备案曝光:鼎泰丰可能接替Nobu现址
根据TDLR公开记录,项目名称为“Din Tai Fung Space C3516 Re-demise”,登记日期为2026年10月23日,项目编号为TABS2027004326。
目前公开的主要信息如下:
| 项目 | 官方备案内容 |
|---|---|
| 项目名称 | Din Tai Fung Space C3516 Re-demise |
| 地址 | 5115 Westheimer Rd, Houston, TX 77056 |
| 所在商业体 | Houston Galleria VI |
| 改造面积 | 16,790平方英尺,约1,560平方米 |
| 涉及商业空间 | 6处,包括Nobu现址 |
| 暂定施工开始 | 2027年2月1日 |
| 暂定工程完成 | 2027年6月15日 |
| 申报工程预算 | 100万美元 |
| 项目状态 | Registered(已登记) |
| 登记租户 | Not Assigned(尚未指定) |
来源:德州许可与监管局官方备案。
备案文件明确提到,项目将整合包括Nobu目前使用的C3515铺位在内的6处商业空间,形成新的C3516空间。Nobu自2018年起在休斯敦Galleria经营,因此两家知名亚洲餐饮品牌可能发生的铺位更替,成为这条新闻最大的关注点之一。
不过,备案不等于正式官宣,更不代表租约已经签署。截至10月25日可核实的公开信息,鼎泰丰尚未宣布休斯敦新店的正式开业日期,Nobu也没有宣布关闭当地餐厅。工程预算只是备案估算,不能直接作为鼎泰丰开店的总投资金额;施工完成日期同样不等于餐厅开业日期。
因此,这条新闻目前最准确的表述仍然是:鼎泰丰有望在休斯敦Galleria开设德州首店,但项目尚未得到品牌正式确认。

鼎泰丰为什么直到现在才进入德州?
鼎泰丰1958年起源于台湾台北,最初是一家食用油商店,1972年开始销售小笼包,并逐渐发展为国际餐饮品牌。2000年,鼎泰丰在加州Arcadia开设美国首店,随后进入华盛顿州、俄勒冈州、内华达州、纽约州和亚利桑那州等市场。
与不少依靠加盟迅速铺开门店的餐饮企业相比,鼎泰丰在美国的扩张相对谨慎。根据2026年5月《Los Angeles Business Journal》的报道,负责北美业务的杨氏家族第三代经营者Albert Yang和Aaron Yang,强调继续重视扩张质量与门店经营表现。
这种做法与鼎泰丰的商业模式密切相关。其核心产品需要大量手工制作,餐厅普遍采用现场可视化厨房、大型用餐空间和较高标准的服务流程。因此,每进入一个新市场,品牌都需要同时考虑消费者需求、地产条件、招聘培训以及供应链支持。
截至2026年10月25日,鼎泰丰美国官方网站的门店列表仍未出现Texas或Houston。拟议中的Galleria项目如果最终确认,将意味着品牌美国版图进一步向南部大型消费市场延伸。
此前,北美餐饮通在《2026年美国最值得关注的10个亚洲连锁餐饮品牌》中就将鼎泰丰列为美国亚洲餐饮规模化的代表案例。它的增长方式表明,亚洲餐饮品牌可以通过较少但经营规模较大的门店建立市场影响力。
为什么选择Houston Galleria?成熟商业地产背后的客流逻辑
从拟议项目的地理位置看,The Galleria是理解这次扩张的重要线索。
Galleria是休斯敦最具代表性的商业综合体之一。运营商Simon将其定位为德州最大的购物目的地,官方资料显示,购物中心每年接待超过3,000万访客,拥有大量国际品牌、餐饮商户、酒店和办公空间。
对于鼎泰丰这样的大型目的地餐厅,Galleria可能带来几方面优势。
1. 高流量商业场景有利于大型门店运营
鼎泰丰所需要的客流规模,与一般社区中餐馆存在明显区别。
假如未来门店面积达到16,790平方英尺,餐厅需要覆盖的固定成本通常包括更大面积的租金、装修摊销、厨房设备和员工配置。
因此,门店不能只依赖附近居民的日常消费,还需要具备吸引跨社区顾客、购物人群和外地游客专程到访的能力。
Galleria已有的商业客流和城市知名度,可以为这样的餐厅提供潜在需求基础。
但需要强调,购物中心年客流并不等于餐厅实际客流。最终能否将购物人群转化为就餐顾客,还取决于餐厅位置、出入口便利性、停车、等位体验及消费者需求。
2. 成熟商业中心与品牌定位相匹配
鼎泰丰在美国的定位介于大众休闲正餐与高端休闲餐饮之间,通常通过精致的产品、开放式厨房和稳定的服务体验形成品牌差异。
从其现有美国门店可以发现,鼎泰丰与大型商业综合体存在很强的联系。例如加州的South Coast Plaza、Westfield Century City,华盛顿州的Pacific Place和University Village,以及俄勒冈州的Pioneer Place,都属于品牌目前的门店选址。
因此,如果Galleria项目顺利落地,将与品牌已经验证过的部分美国选址经验相吻合。
它能够让鼎泰丰同时接触当地家庭聚餐客群、城市白领、购物消费者和游客,扩大潜在消费覆盖面。
3. Nobu现址意味着什么?
Nobu自2018年进入Galleria,是当地具有较高知名度的国际日料品牌。
此次备案涉及Nobu现有空间,以及另外5处相邻商业空间。对鼎泰丰而言,这意味着拟议项目需要通过铺位整合,获得比原有单一餐厅空间更大的经营面积。
这透露出一个值得关注的商业地产逻辑:高销售额的大型餐厅,有时需要通过重新组合成熟商场的现有铺位,才能找到合适空间。
不过,目前没有公开资料证明鼎泰丰已经取得Nobu的租约,也没有证据表明Nobu将因鼎泰丰入驻而关闭。两家品牌未来是否会发生实际的铺位更替,仍需等待正式消息。
关于不同餐饮品牌如何将消费群体、区域特点与门店模型结合,可以延伸阅读北美餐饮通此前的《美国连锁快餐店的选址策略:Chick-fil-A单店营业额高的秘诀》。虽然两家品牌的经营方式不同,但都说明了选址与单店经济模型之间的紧密关系。
美国平均单店年销2,740万美元,鼎泰丰的大店模式有多强?
鼎泰丰在美国餐饮市场最引人关注的数据,是其平均单店销售额。
根据Technomic公布的2024年数据,鼎泰丰美国门店平均年销售额(Average Unit Volume,简称AUV)约为2,740万美元,位居该机构统计的美国连锁餐饮品牌前列。同期,鼎泰丰的平均单店销售额接近第二名Mastro’s Steakhouse的两倍。
对比一些传统快餐连锁,这一表现尤其突出。
但理解这个数字,必须注意两个统计问题。
首先,AUV衡量的是销售额,不等于利润。它不能直接说明鼎泰丰的净利润率或者投资回报率。大型门店通常还需要承担更高的人工、租金、食材和设备投入。
其次,2,740万美元属于2024年美国门店的历史平均数据,并非2026年的最新业绩,也不能当作未来休斯敦门店的销售预测。
真正值得研究的是,鼎泰丰为什么能够在较大的门店面积下,维持如此高的销售规模。
纽约旗舰店:25,000平方英尺与每天上万只点心的产能
2024年7月,鼎泰丰在纽约曼哈顿1633 Broadway开设美国东海岸首家门店。
这家旗舰店面积约25,000平方英尺,拥有约450个座位,是鼎泰丰大型门店运营的典型案例。根据Eater New York开业时的报道,餐厅在高产能状态下每天能够手工制作超过10,000只饺类点心。
如此大的生产规模,对餐厅运营提出了很高要求。
例如,鼎泰丰招牌小笼包有严格的制作标准。Eater报道指出,纽约门店的小笼包重量控制在约20.8至21.2克之间,并要求18至20道褶皱。这种精细的制作规范,使大量手工产品能够维持较高的一致性。
此外,大型门店意味着更复杂的运营工作:厨房必须持续供应产品,前厅需要保持合理的翻台节奏,员工要在高客流环境下维持服务品质,管理团队则需要平衡等位、预订、食品安全和用工成本。
Restaurant Business在研究鼎泰丰时,也特别提到其手工标准、培训投入和开放式厨房对品牌体验的重要性。
鼎泰丰真正建立起来的,是一种可以将高标准手工生产、服务体验和大规模接待能力结合起来的门店体系。
大店一定比小店赚钱吗?鼎泰丰的案例不能简单复制
鼎泰丰2024年平均单店年销2,740万美元,容易让经营者产生一个想法:既然大店能够创造更多销售额,是否应该把餐厅面积做得更大?
答案并没有那么简单。
大店确实能够增加座位数量,提高高峰期接待能力,也有更多空间展示开放式厨房与品牌体验。但如果客流不足,大面积同样会放大租金、人员、设备和装修的财务压力。
对于餐厅经营者来说,单店年销售额只是评估门店质量的一个指标。还需要结合以下因素:
- 单位面积销售额:每平方英尺能创造多少收入,面积扩大是否真正提高销售效率。
- 人工和食材成本:高客流是否需要大量新增员工,手工制作是否带来明显的人员投入。
- 租金与投资回报:大型商业中心的优质位置能否产生足够的经营利润,覆盖前期投资和长期固定成本。
- 运营能力:后厨产能、等位管理、翻台效率及服务质量能否随着规模扩大保持稳定。
因此,鼎泰丰适合大型门店的原因,在于它已经具备品牌吸引力、产品体系和相应的运营组织。对于尚未在美国建立稳定客群的新品牌,直接复制其面积和装修标准,未必是合理选择。
同样,在评估德州这样的区域市场时,不能只根据人口规模或者华人数量判断投资价值。更合理的做法,是结合竞争品牌分布、目标客群、消费能力和商业地产条件作综合分析。
北美餐饮通的《美国中餐馆地图:数量与分布》显示,德州已经是美国中餐馆数量较多的州之一。对于新进入者来说,这既意味着有一定市场基础,也意味着需要更加仔细地研究本地竞争和选址差异。

对准备进入美国的中餐品牌,有哪些启示?
鼎泰丰的美国扩张为亚洲餐饮企业提供了一个有代表性的样本,但它的经验需要结合企业自身的发展阶段来理解。
品牌进入新城市前,先确定目标顾客
对初次进入美国的餐饮品牌来说,选址决策不应该只停留在“哪里华人多”。
品牌首先需要确定自己服务的消费群体,以及能够吸引顾客到店的核心理由。
鼎泰丰在美国已经建立了较强的品牌认知,其目的地餐厅属性让部分顾客愿意跨区域前往就餐。这与主要服务附近居民、依赖日常复购的社区型中餐馆明显不同。
因此,判断一个商圈是否合适,关键在于该区域能够提供的顾客类型与品牌定位是否匹配。
门店规模必须与生产和服务能力同步
大型中餐厅要实现较高销售额,通常需要更大的厨房产能、更多员工和更复杂的运营体系。
如果一个品牌依赖少数经验丰富的厨师或店长维持品质,那么贸然扩大面积,反而可能放大经营风险。
鼎泰丰长期投入产品标准、员工培训和现场制作流程,为其大型门店提供了必要支撑。
这也提醒准备出海的餐饮企业,开店之前就应该评估,自己的产品和管理体系能够稳定支撑多大的经营规模。
用区域数据降低选址的不确定性
美国不同州、不同城市的餐饮竞争环境差异明显。即便消费者对同一种亚洲菜系都有兴趣,也不意味着品牌能够在所有市场采用相同的门店模型。
例如,德州人口规模较大,但休斯敦、达拉斯、奥斯汀等城市的消费结构、商圈类型和竞争密度并不相同。
北美餐饮通此前在《中餐出海在美国:中国连锁品牌的美国征程》中分析了多个中餐品牌进入美国的路径。对于准备进一步扩张的企业,品牌本地化、选址、供应链和门店标准化都需要提前规划。
行业观察|北美餐饮通
如果鼎泰丰最终在休斯敦Galleria开设德州首店,这将成为观察其美国扩张策略的又一个重要案例。
这家品牌过去二十多年的发展,说明大型亚洲餐饮连锁可以通过相对谨慎的开店节奏,形成强大的品牌影响力和单店销售能力。
从纽约旗舰店到休斯敦拟议项目,鼎泰丰的选址选择背后存在一条值得关注的逻辑:先通过长期运营建立消费者的品牌认知,再选择能够承接高客流的大型商业空间,让品牌需求与门店产能相互匹配。
这套模式的经营门槛同样很高。
大面积餐厅需要更高的前期投入,更高的销售目标也意味着更严格的人员管理、厨房产能和服务标准。对于没有经过验证的餐饮品牌,高销售额的大店模型不能直接等同于高投资回报。
但鼎泰丰提供了一个值得思考的方向:餐饮连锁的增长质量,不能只用门店数量衡量。
有些品牌依靠小店标准化实现快速复制,有些品牌通过大型门店建立区域影响力。两种模式都可能成功,前提是门店规模、消费者需求和经营体系能够形成合理组合。
美国餐饮市场正在向更成熟的连锁经营体系发展。北美餐饮通在《2026美国餐饮行业深度报告》中也讨论了大型连锁如何利用品牌、采购和系统能力形成竞争优势。
对进入北美的亚洲餐饮品牌来说,鼎泰丰最值得研究的经验,可以归纳为一句话:
决定一家餐厅长期价值的,不只是它开在哪里、开多大,更是品牌能否持续把客流转化为稳定的经营业绩。
休斯敦项目最终能否落地,仍有待鼎泰丰官方确认。但这份备案已经让市场看到了一个值得继续追踪的信号:鼎泰丰正在被关联到德州重要商业地产,而美国亚洲餐饮品牌的大型门店竞争,也可能进一步扩展到休斯敦。